

Tem uma frase que todo dono de pequeno negócio já ouviu de algum “mentor” de internet: “o cliente tem sempre razão”. Só que ninguém fala o que fazer quando esse mesmo cliente simplesmente não paga a fatura, some do WhatsApp e some do seu caixa. Inadimplência não é exceção rara — é parte estrutural de operar com vendas a prazo, parcelamento ou serviço continuado, e quem trata isso como imprevisto vai sempre ser pego de surpresa quando o dinheiro que devia entrar, não entra.
Por que a inadimplência é problema seu, não só do cliente
Quando um cliente não paga, o prejuízo não para na fatura em aberto. Ele se espalha: o produto já saiu do estoque, o serviço já consumiu sua hora de trabalho, e o imposto sobre aquela venda muitas vezes já precisa ser recolhido, independente de o dinheiro ter chegado ou não ao seu caixa.
Negócio que não tem política clara de cobrança acaba subsidiando o cliente mau pagador com o lucro gerado pelos clientes bons — e isso, sem perceber, distorce toda a precificação, porque parte da margem que deveria virar lucro vira rombo coberto por quem paga certinho.
Pilar 1: prevenção vale mais que cobrança
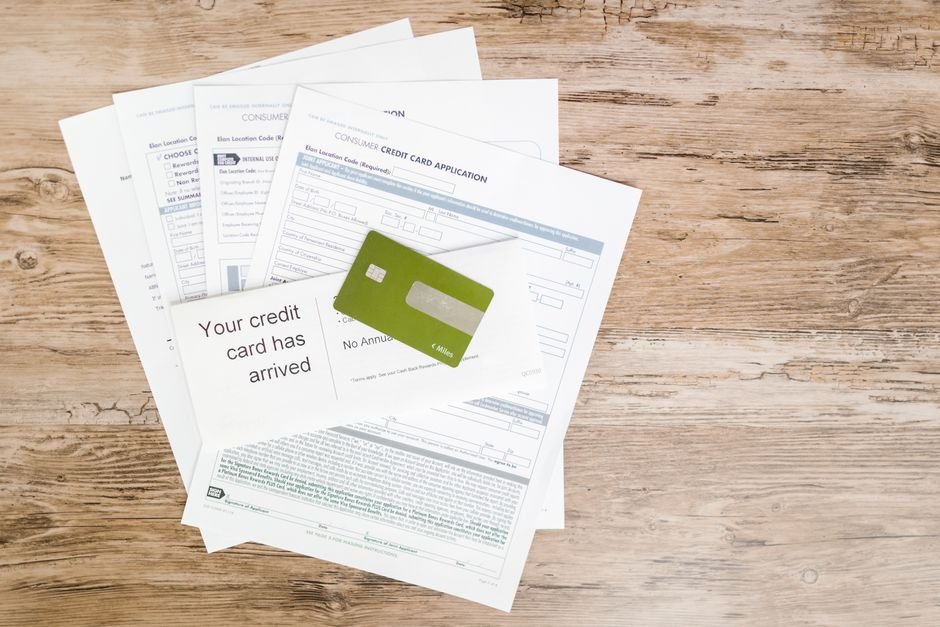
A melhor cobrança é a que nunca precisa acontecer. Antes de fechar venda a prazo ou parcelada, tenha um critério mínimo: histórico do cliente, se é recorrente ou novo, e um limite de crédito interno que você mesmo define, mesmo informalmente.
Para clientes novos ou de maior risco, cobrar entrada ou dividir o pagamento em menos parcelas reduz a exposição. Não é desconfiança — é gestão de risco, a mesma lógica que qualquer banco usa antes de liberar crédito para qualquer pessoa.
Pilar 2: comunicação clara desde o início
Boa parte da inadimplência nasce de mal-entendido, não de má-fé. Data de vencimento, forma de pagamento, juros em caso de atraso e o que acontece se a fatura não for paga precisam estar explícitos antes da venda, não depois que o problema já apareceu.
Contrato ou pelo menos um documento simples assinado, mesmo em negócio pequeno, muda completamente a conversa na hora de cobrar. Sem isso, você negocia de uma posição fraca, dependendo da boa vontade do cliente em admitir o que foi combinado verbalmente.
Pilar 3: régua de cobrança estruturada
Cobrança eficaz segue uma sequência, não um desespero no dia do vencimento. Um lembrete amigável um ou dois dias antes do vencimento evita esquecimento genuíno, que é mais comum do que se imagina.
Passado o vencimento, o tom muda, mas continua profissional: contato direto, oferecendo renegociação quando fizer sentido, antes de qualquer medida mais dura. Deixar a cobrança acumular sem contato nenhum só aumenta a chance de o cliente simplesmente esquecer que deve, ou assumir que você não vai cobrar mesmo.
Pilar 4: negociação sem perder a régua
Negociar não é sinônimo de aceitar qualquer proposta. Ter um piso definido — valor mínimo, prazo máximo de parcelamento do débito — evita que a negociação vire uma cessão completa, onde o cliente dita as regras e você só aceita.
Formalizar o novo acordo, mesmo que seja por mensagem com data e valor combinados, protege os dois lados e cria um registro caso o novo prazo também não seja cumprido.
Pilar 5: separe o problema de fluxo do problema de confiança
Nem toda inadimplência é igual. Tem o cliente que atrasa porque o próprio negócio dele também está apertado naquele mês — esse costuma pagar quando negociado com prazo realista. E tem o cliente que simplesmente decidiu não pagar, empurrando o problema para depois indefinidamente. Tratar os dois do mesmo jeito é erro comum: o primeiro perde paciência com cobrança agressiva demais, o segundo só entende linguagem mais firme.
Separar esses perfis logo no primeiro contato de cobrança evita desgastar a relação com quem só precisa de um pouco mais de prazo, e evita perder tempo tentando “entender o lado” de quem já decidiu não priorizar aquele pagamento.
Guia prático de aplicação no seu negócio
Comece simples: defina por escrito, mesmo que seja uma página só, qual é sua política de prazo, parcelamento e o que acontece em caso de atraso. Compartilhe isso com a equipe que lida com vendas e cobrança, para que todos sigam o mesmo critério — nada mina mais uma política de cobrança do que um vendedor fechando prazo diferente do combinado só para bater meta do mês.
Automatize o que puder — lembretes automáticos de vencimento, por mensagem ou e-mail, cortam boa parte do trabalho manual de ficar de olho em planilha, e ainda tiram do dono do negócio o papel desconfortável de ser sempre quem liga cobrando pessoalmente. Um sistema simples de emissão de boleto ou cobrança recorrente já resolve isso sem custo alto.
Mantenha um controle simples de quem deve, desde quando e quanto: pode ser uma planilha básica, não precisa de sistema caro. O importante é nunca depender da memória pra saber quem está em atraso, porque é exatamente aí que cobrança vira bagunça e cliente aproveita o esquecimento pra empurrar o pagamento mais pra frente.
E revise sua taxa de inadimplência pelo menos uma vez por mês: um número que vai crescendo mês a mês é sinal de que a política de crédito do seu negócio precisa de ajuste, não só de cobrança mais dura. Às vezes o problema não é quem cobra, é quem recebe crédito demais sem critério nenhum.
Para não esquecer:
Inadimplência se previne com critério de crédito, se evita com comunicação clara, se resolve com régua de cobrança estruturada e se negocia com um piso definido. Negócio que trata isso como rotina de gestão, e não como imprevisto, protege o caixa sem precisar virar vilão com o cliente que só precisava de um lembrete.
Dúvidas das Leitoras (FAQ)
Vale a pena recusar vender para cliente que já atrasou antes?
Depende do histórico. Um atraso pontual, resolvido rapidamente, não justifica recusa. Atrasos recorrentes sem explicação pedem, no mínimo, mudança nas condições, como exigir pagamento à vista.
Protesto ou negativação resolve a inadimplência?
Pode ajudar a recuperar o valor em alguns casos, mas é um recurso de última instância. Negociação direta costuma recuperar o dinheiro mais rápido e sem o desgaste de um processo mais formal e demorado.
Pequeno negócio precisa de contrato formal para cobrar direito?
Ajuda muito, mas até uma nota de pedido assinada, um orçamento aprovado por escrito ou uma conversa registrada por mensagem já servem como prova em caso de necessidade de cobrança mais formal.
Como evitar que a cobrança afaste um bom cliente que só atrasou uma vez?
Separe o tom conforme o histórico: cliente de confiança que atrasou pela primeira vez merece abordagem mais leve, sempre lembrando que cobrar o que é devido não é hostilidade, é parte normal de qualquer relação comercial saudável.
Planilha Resumo: O Cliente Que Não Paga Também é Problema Seu
| Tópico | Em resumo |
|---|---|
| Pilar 1: prevenção vale mais que cobrança | A melhor cobrança é a que nunca precisa acontecer. |
| Pilar 2: comunicação clara desde o início | Boa parte da inadimplência nasce de mal-entendido, não de má-fé. |
| Pilar 3: régua de cobrança estruturada | Cobrança eficaz segue uma sequência, não um desespero no dia do vencimento. |
| Pilar 4: negociação sem perder a régua | Negociar não é sinônimo de aceitar qualquer proposta. |
| Pilar 5: separe o problema de fluxo do problema de confiança | Nem toda inadimplência é igual. Tem o cliente que atrasa porque o próprio negócio dele também está apertado naquele mês — esse costuma pagar quando… |
