
Poucas decisões de pequeno negócio ficam tão fáceis de postergar quanto contratar um seguro. Não aparece no caixa do mês, não impressiona cliente, não vende produto. E é exatamente por isso que a maioria dos comerciantes só pensa nisso depois que o prejuízo já aconteceu — um curto-circuito que queimou o estoque, uma vitrine quebrada numa madrugada, uma mangueira que rompeu e destruiu o piso. Entender o que o seguro empresarial cobre, e escolher a cobertura certa para o tamanho do seu negócio, é uma das poucas proteções que custam pouco todo mês e evitam que um único incidente acabe com anos de trabalho.
A tese: proteger custa menos do que reconstruir
O raciocínio mais comum é “isso não vai acontecer comigo”. Só que seguro não existe para o que é provável — existe para o que é raro, mas destrói quando acontece. Um incêndio pequeno, um roubo à noite, um vazamento no fim de semana: nenhum desses eventos é frequente, mas qualquer um deles pode zerar o estoque, o equipamento e o caixa de reserva de uma vez só.
Pense no seguro como o preço de dormir tranquilo enquanto o negócio cresce. Ele não impede o incidente, mas impede que o incidente vire falência.
Há ainda um efeito que poucos empreendedores calculam: o tempo parado. Mesmo quando a indenização chega, a loja fica dias ou semanas sem funcionar durante a reconstrução — e é esse período sem faturamento, somado ao prejuízo direto, que realmente quebra quem não tinha reserva nem cobertura.
Os riscos que ameaçam o pequeno negócio todos os dias
A maioria das apólices para pequeno comércio cobre quatro frentes. Conhecer cada uma ajuda a decidir o que realmente vale contratar.
Incêndio e curto-circuito
Lojas e lanchonetes com fritadeira, forno ou muitos equipamentos ligados na mesma tomada vivem com esse risco todos os dias. Um curto-circuito que começa pequeno pode consumir estoque, móveis e a própria estrutura do imóvel em poucos minutos — e o conserto raramente cabe no caixa do mês.
Furto e roubo no comércio
Vitrine quebrada, caixa registradora arrombada, mercadoria que desaparece durante o expediente. Em cidades do interior, o comércio pequeno costuma ter menos monitoramento do que grandes redes, o que torna esse risco ainda mais relevante na hora de decidir a cobertura.
Danos por água e vazamento
Uma mangueira rompida, um telhado que vaza numa chuva forte ou um problema na tubulação do imóvel vizinho podem destruir estoque e mobiliário em poucas horas. É um risco silencioso, que o dono só nota quando o estrago já é grande.
Responsabilidade civil: quando o cliente se machuca na loja
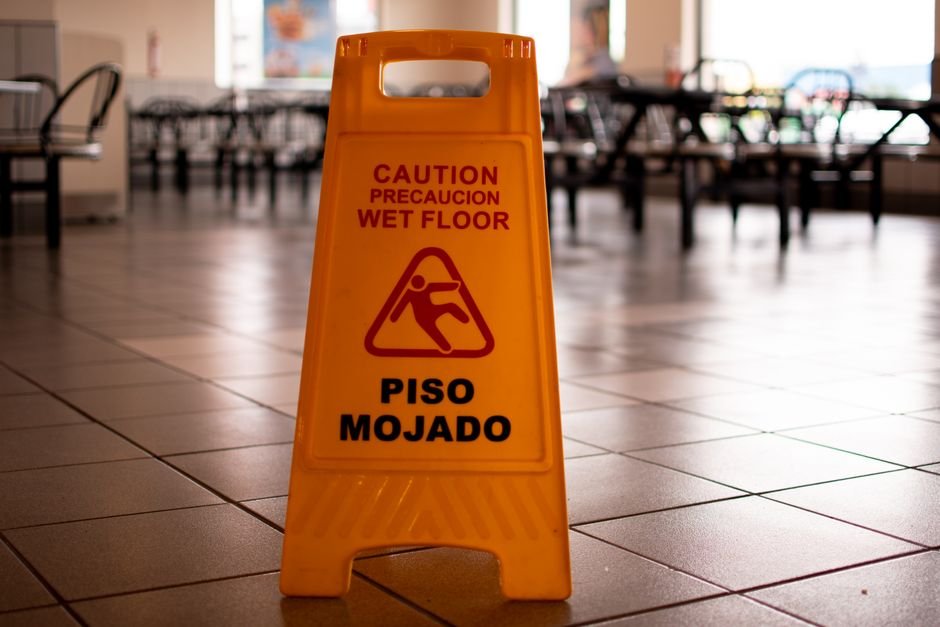
Um piso molhado sem aviso, uma estante que cai, um produto que causa reação alérgica. Quando o cliente se machuca dentro do estabelecimento, o negócio pode responder pelo prejuízo — e é exatamente esse tipo de custo, geralmente alto e imprevisível, que a cobertura de responsabilidade civil existe para absorver.
Guia prático: como escolher o seguro certo sem gastar à toa
Primeiro, faça um inventário simples do que precisa ser protegido: valor do estoque médio, dos equipamentos e das instalações. É a partir desse número que a seguradora calcula o valor da cobertura — segurar menos do que se tem deixa parte do prejuízo sem cobertura.
Segundo, leve pelo menos três cotações antes de decidir. Corretoras locais e aplicativos de seguro costumam ter pacotes específicos para pequeno comércio, com preço bem mais baixo do que uma apólice genérica pensada para empresas grandes.
Terceiro, leia a lista de exclusões antes de assinar. É ali que aparece o que não é coberto — chuva com inundação generalizada, por exemplo, costuma precisar de cláusula adicional em muitas apólices básicas.
Por fim, revise a apólice uma vez por ano. Se o negócio cresceu, o estoque aumentou ou você reformou o espaço, o valor segurado precisa acompanhar — senão a cobertura vira insuficiente justamente quando mais precisar dela.
Erros que custam caro
O mais comum é contratar o seguro mais barato sem checar o que ele realmente cobre. Economizar na mensalidade e descobrir, no momento do sinistro, que o item destruído está fora da cobertura é o pior tipo de economia.
Outro erro é deixar o valor segurado desatualizado. Um estoque que triplicou em dois anos e continua segurado pelo valor antigo paga por uma proteção que não cobre o risco real.
E o terceiro, menos falado: não guardar nota fiscal e fotos do estoque e dos equipamentos. Na hora do sinistro, é essa documentação que agiliza o pagamento — sem ela, a seguradora pode levar meses para liberar a indenização.
Para não esquecer:
Seguro empresarial cobre incêndio, furto, danos por água e responsabilidade civil — os quatro riscos mais comuns do pequeno comércio. Faça um inventário do que precisa proteger, cotação com pelo menos três seguradoras, leia as exclusões e revise o valor segurado todo ano. Guarde nota fiscal e fotos do estoque para agilizar qualquer sinistro.
Dúvidas das Leitoras (FAQ)
Seguro empresarial é obrigatório?
Não, exceto em casos específicos exigidos por contrato de aluguel ou financiamento. Mesmo sem obrigatoriedade, para quem tem estoque e equipamento relevante, a contratação costuma valer o custo.
Quanto custa um seguro para pequeno comércio?
Varia com o valor segurado e a localização, mas pacotes básicos para loja pequena costumam caber no orçamento de quem já paga aluguel e contas fixas — o valor mensal costuma ser bem menor do que o prejuízo médio de um sinistro.
O seguro cobre danos causados por funcionário?
Depende da apólice. Furto ou dano causado por terceiros contratados geralmente exige cláusula específica — vale perguntar diretamente à corretora antes de assumir que está incluído.
Microempreendedor individual pode contratar seguro empresarial?
Pode. Existem apólices voltadas especificamente para MEI e pequenas empresas, com coberturas e valores ajustados ao porte do negócio.
O que fazer no momento do sinistro?
Fotografe o local assim que for seguro, avise a seguradora dentro do prazo informado na apólice e reúna nota fiscal dos itens afetados. Quanto mais rápida e completa a comunicação, mais rápida tende a ser a indenização.
Vale a pena incluir cobertura para equipamentos eletrônicos?
Para negócios que dependem de computador, máquina de cartão, freezer ou maquinário específico, sim. O custo de substituir esses itens às pressas costuma pesar mais do que o adicional da cobertura.
Se o seu negócio ainda não tem nenhuma cobertura, comece pelo levantamento do que precisa proteger esta semana. Com o fluxo de caixa organizado e uma reserva de emergência formada, o seguro completa o tripé que separa negócio vulnerável de negócio protegido.
Planilha Resumo: Seguro empresarial
| Tópico | Em resumo |
|---|---|
| Incêndio e curto-circuito | Lojas e lanchonetes com fritadeira, forno ou muitos equipamentos ligados na mesma tomada vivem com esse risco todos os dias. |
| Furto e roubo no comércio | Vitrine quebrada, caixa registradora arrombada, mercadoria que desaparece durante o expediente. |
| Danos por água e vazamento | Uma mangueira rompida, um telhado que vaza numa chuva forte ou um problema na tubulação do imóvel vizinho podem destruir estoque e mobiliário em poucas… |
| Responsabilidade civil: quando o cliente se machuca na loja | Um piso molhado sem aviso, uma estante que cai, um produto que causa reação alérgica. |
✨ Recomendação do Bom Negócio Piauí
Prevenção também é rotina. O Manual da Casa — Organização em 30 dias ensina a lógica de checklist e revisão periódica que todo pequeno empreendedor precisa aplicar ao próprio negócio — do inventário do estoque à data de renovar o seguro.
Link de parceiro: se você adquirir por aqui, o blog recebe uma comissão — sem custo extra para você.
